
A execução de dívida em São José dos Pinhais é o processo judicial que parte de um título com força executiva e alcança o patrimônio do devedor.
A execução de dívida em São José dos Pinhais é o processo judicial que parte de um documento com força executiva e vai direto aos atos de constrição do patrimônio do devedor. Este guia explica títulos aceitos, etapas, penhora, defesas e prazos.
A execução de dívida em São José dos Pinhais costuma chegar ao escritório depois que o credor já tentou tudo o que estava ao alcance dele. Ligou, notificou, protestou, negociou prazo. O devedor sumiu ou passou a devolver silêncio.
A partir desse ponto, a discussão deixa de ser sobre convencer alguém a pagar e passa a ser sobre um procedimento judicial que alcança bens.
A execução é justamente esse procedimento. Ela não se abre com um debate sobre a existência da dívida, porque o documento apresentado pelo credor já traz essa presunção. O processo nasce voltado à satisfação do crédito.
Entender como esse rito funciona muda o modo como a empresa organiza contratos, guarda documentos e decide quando acionar o Judiciário.
O que é execução de dívida e quando ela é o caminho adequado
Execução de dívida é o processo judicial em que o credor, munido de um título ao qual a lei atribui força executiva, pede ao juiz atos de constrição sobre o patrimônio do devedor. A diferença central em relação a uma ação comum é o ponto de partida: não se discute inicialmente se a dívida existe.
Citado, o executado é chamado a pagar em prazo curto. Não havendo pagamento, o processo segue para penhora de dinheiro, veículos, imóveis e outros bens localizáveis. A defesa existe, tem forma própria e corre em paralelo.
Esse caminho só está disponível para quem tem o documento certo. Sem título executivo, a via é outra, mais longa, com produção de provas antes de qualquer constrição. É por isso que a análise do documento antecede qualquer decisão sobre entrar na Justiça.
Essa frente é conduzida dentro das áreas Cível e Sucessória e Empresarial e Societária, conforme a origem do crédito.
Quais documentos permitem entrar direto com a execução?
Os documentos com força executiva estão listados no artigo 784 do Código de Processo Civil. A lista é fechada, e é a lei que define o que entra nela. A Lei 14.711/2023, por exemplo, acrescentou a esse artigo o contrato de contragarantia em seguro-garantia.
Entre os títulos que mais aparecem na rotina de empresas da região estão os seguintes:
- Cheque, nota promissória, letra de câmbio, duplicata e debênture.
- Escritura pública ou outro documento público assinado pelo devedor.
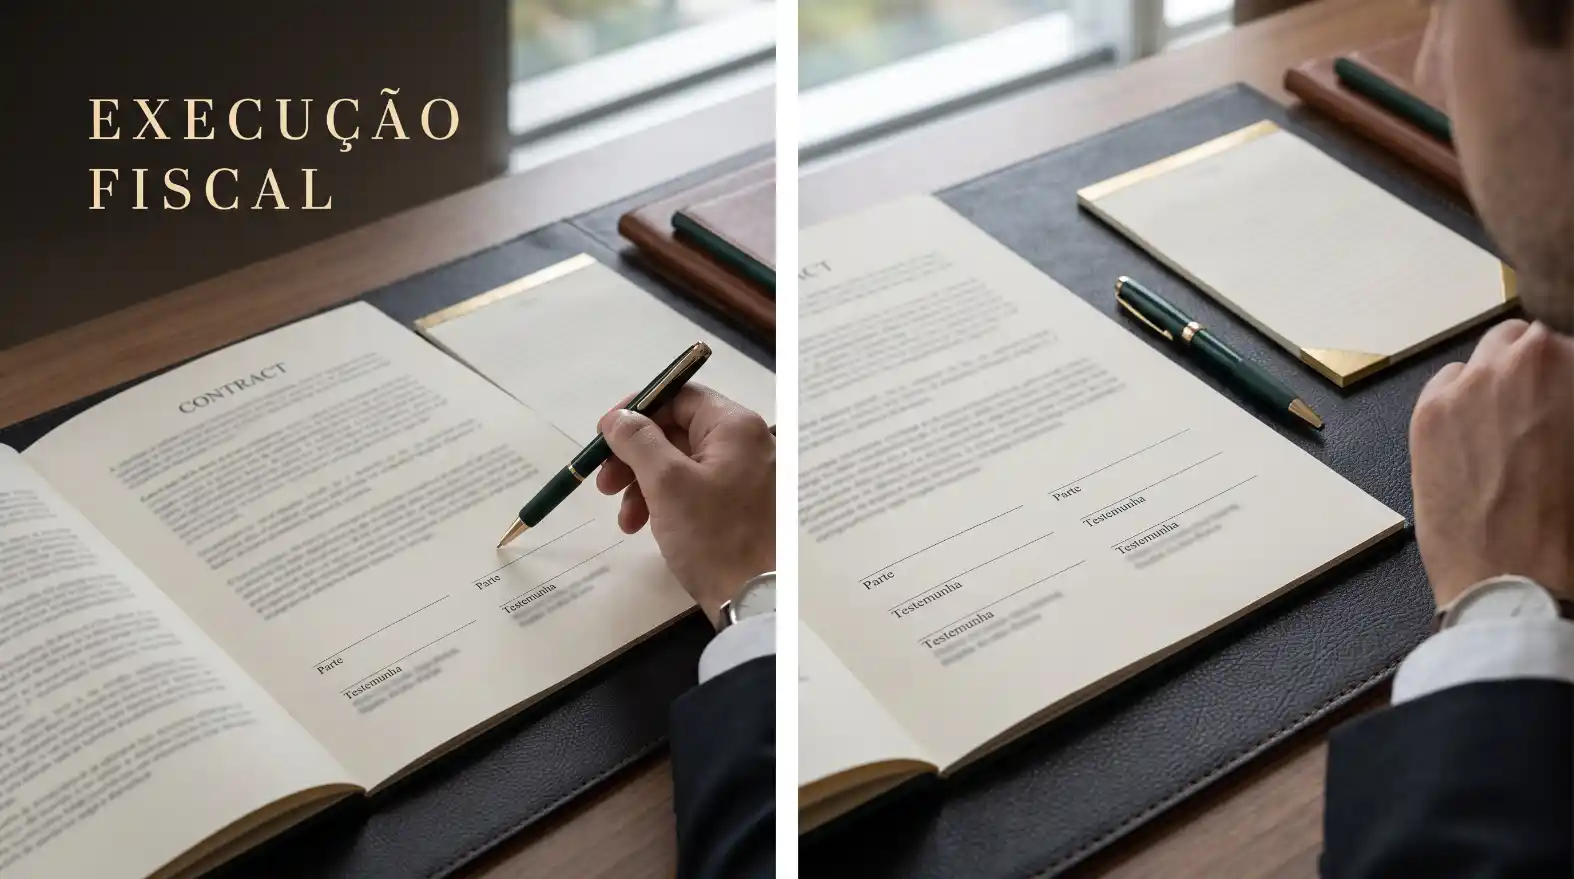
- Documento particular assinado pelo devedor e por duas testemunhas.
- Contrato garantido por hipoteca, penhor, anticrese ou outro direito real de garantia.
- Crédito decorrente de aluguel de imóvel e dos encargos acessórios.
- Crédito de contribuições ordinárias ou extraordinárias de condomínio edilício.
- Certidão de dívida ativa da Fazenda Pública, cuja cobrança segue a Lei 6.830/1980 e se conecta à área Tributária.
Estar na lista não encerra a análise. O título precisa ser líquido, certo e exigível, e essa verificação depende da leitura do documento original.
O detalhe das duas testemunhas
O contrato particular assinado pelo devedor e por duas testemunhas é título executivo. O mesmo contrato sem essas assinaturas não é.
Essa diferença decide o rumo do caso antes mesmo de ele existir. Empresas que padronizam os contratos com espaço para testemunhas e efetivamente colhem as assinaturas encurtam meses de processo quando o cliente deixa de pagar. É ajuste de rotina administrativa, não tese jurídica.
A duplicata e o comprovante de entrega
A duplicata segue regra própria. Pela Lei 5.474/1968, a duplicata aceita, protestada ou não, é título executivo. A duplicata não aceita também pode ser executada, desde que protestada e acompanhada do comprovante de entrega da mercadoria ou da prestação do serviço.
Na prática, esse comprovante é o documento que mais falta quando o caso chega para análise. Canhoto de nota sem assinatura, entrega registrada apenas por e-mail informal e ordem de serviço sem aceite do cliente enfraquecem a via executiva.
Como a execução começa e o que acontece depois da citação?
A execução começa com a petição inicial instruída com o título e com o demonstrativo do débito atualizado. Distribuída a ação, o juiz determina a citação do executado para pagar, em regra no prazo de três dias contados da citação.
Se o pagamento não ocorre, o processo avança para a penhora. É nessa passagem que o caso deixa de ser uma cobrança formal e passa a ter efeito patrimonial concreto.
O que a citação abre e o que ela pode antecipar
A citação não é apenas uma formalidade de comunicação. Ela marca o início do prazo de pagamento e delimita o momento a partir do qual certos atos de constrição podem ser praticados.
O Superior Tribunal de Justiça já examinou situações em que o bloqueio eletrônico de valores foi deferido antes da citação pessoal do devedor.
Em julgado divulgado pela própria corte, a Terceira Turma entendeu que a tentativa frustrada de citação por oficial de justiça não é pré-requisito para o arresto eletrônico, com base nos artigos 829 e 830 do Código de Processo Civil.
O ponto prático é que a ordem cronológica dos atos importa, e cada pedido feito fora de hora costuma custar semanas de retrabalho.
O que o credor precisa entregar já na inicial
Alguns documentos determinam o ritmo dos primeiros meses. Reuni-los antes de protocolar evita emendas e intimações sucessivas:
- Título original, com todas as vias e endossos, quando houver.
- Demonstrativo de cálculo com correção, juros e encargos previstos no contrato.
- Comprovantes da relação que originou o crédito, como notas fiscais e comprovantes de entrega.
- Qualificação completa do devedor, incluindo documentos de identificação e endereço atual.
- Instrumento de protesto, quando o título exigir esse ato.
A conferência desses itens é feita caso a caso, porque a exigência varia conforme o tipo de título apresentado.
Como o processo localiza e alcança o patrimônio do devedor?
Depois da citação sem pagamento, a execução passa a buscar bens capazes de satisfazer o crédito. Os atos são autorizados pelo juiz e executados por sistemas eletrônicos integrados ao Judiciário, o que reduziu bastante a dependência de diligências presenciais.
Bloqueio de valores em contas bancárias
O artigo 854 do Código de Processo Civil autoriza o juiz, a requerimento do exequente e sem dar ciência prévia ao executado, a determinar às instituições financeiras que tornem indisponíveis ativos financeiros em nome do devedor. A indisponibilidade fica limitada ao valor da execução.
Essa ordem circula pelo Sisbajud, sistema de envio eletrônico de ordens judiciais de constrição de valores que substituiu o antigo BacenJud. A página do Superior Tribunal de Justiça sobre o sistema descreve o cadastro único usado por instituições e por pessoas jurídicas para receber essas ordens.
O mesmo artigo prevê contrapesos. Havendo bloqueio excessivo, o juiz determina o cancelamento do excesso, e o executado pode demonstrar que os valores atingidos são impenhoráveis.
Restrição sobre veículos
Veículos registrados em nome do devedor podem receber restrição judicial pelo Renajud, sistema mantido em conjunto por órgãos do trânsito e do Judiciário, que permite inserir, consultar e retirar restrições sobre veículos automotores.
A restrição não transforma o veículo em dinheiro por si só. Ela impede a transferência regular e viabiliza a penhora e a posterior alienação do bem, quando localizado.
Imóveis, faturamento e outros bens
A execução também alcança imóveis, bens móveis, direitos creditórios e, em situações específicas, parcela do faturamento de empresa devedora. Cada modalidade tem procedimento próprio e efeitos distintos sobre a atividade do executado.
Quando o bem penhorado é imóvel, entram no caminho questões de registro, matrícula e eventual existência de outros credores, tema que se conecta à área Imobiliária.
O que a lei protege da penhora?
Nem todo patrimônio pode ser alcançado. O artigo 833 do Código de Processo Civil lista bens impenhoráveis, entre eles vencimentos, salários e proventos de aposentadoria, com as exceções previstas no próprio artigo, e quantia depositada em caderneta de poupança até determinado limite legal.
Existe ainda a proteção do imóvel residencial. A Lei 8.009/1990 estabelece que o imóvel residencial próprio do casal ou da entidade familiar é impenhorável e não responde por dívida civil, comercial, fiscal ou previdenciária dos proprietários que nele residam.
Essa proteção tem exceções expressas no artigo 3º da mesma lei, entre as quais:
- Crédito decorrente do financiamento destinado à construção ou à aquisição do próprio imóvel.
- Cobrança de impostos, taxas e contribuições que recaiam sobre o imóvel.
- Execução de hipoteca sobre o imóvel oferecido como garantia real pelo casal ou pela entidade familiar.
- Obrigação decorrente de fiança concedida em contrato de locação.
- Bem adquirido com produto de crime.
O enquadramento em qualquer dessas hipóteses depende de prova documental e é discutido dentro do processo, não presumido pelo credor.
E se o devedor não tem bens em nome próprio?
Essa é a situação que mais frustra credores, e ela tem tratamento jurídico próprio. Patrimônio ausente do nome do devedor não significa, necessariamente, patrimônio inexistente.
Desconsideração da personalidade jurídica
Quando a devedora é pessoa jurídica e há abuso da personalidade, caracterizado por desvio de finalidade ou confusão patrimonial, o artigo 50 do Código Civil permite que os efeitos de determinadas obrigações sejam estendidos aos bens particulares de administradores ou sócios.
Esse pedido não é automático. Ele tramita pelo incidente de desconsideração da personalidade jurídica, disciplinado nos artigos 133 a 137 do Código de Processo Civil.
Em julgamento noticiado pela corte, a Quarta Turma do Superior Tribunal de Justiça decidiu que a penhora contra empresa do mesmo grupo econômico exige prévia instauração desse incidente, não bastando simples redirecionamento.
A demonstração do abuso depende de documentos, e é aqui que a leitura de contratos sociais, alterações societárias e movimentações patrimoniais faz diferença. Esse recorte encosta diretamente na área Empresarial e Societária.
Transferência de bens depois da dívida
Quando o devedor transfere bens a terceiros já existindo demanda capaz de reduzi-lo à insolvência, o ordenamento trata o ato como fraude à execução, e a alienação pode ser declarada ineficaz em relação ao credor.
O Superior Tribunal de Justiça já reconheceu fraude em transferência de imóvel feita pelo devedor a descendente, mesmo sem averbação da penhora no registro. A leitura do caso pela corte destacou a conduta do devedor que busca proteger patrimônio dentro da própria família.
Existe ainda a possibilidade de averbar a existência da execução nos registros de bens do devedor, providência que ajuda a demonstrar, em discussões futuras, que o terceiro adquirente tinha como conhecer o processo.
O que costuma aparecer na investigação patrimonial
A pesquisa não se limita a contas bancárias. Ela costuma percorrer:
- Registros de imóveis nas comarcas onde o devedor tem ou teve domicílio.
- Participações societárias e alterações contratuais recentes.
- Créditos que o devedor tenha a receber de terceiros.
- Bens móveis de valor relevante vinculados à atividade empresarial.
Cada uma dessas frentes depende de autorização judicial específica e de fundamentação, o que torna a fase mais técnica do que aparenta.
Quando o juiz pode adotar medidas fora do rol comum?
Além dos atos típicos de constrição, o artigo 139, inciso IV, do Código de Processo Civil autoriza o juiz a determinar medidas indutivas, coercitivas, mandamentais ou sub-rogatórias para assegurar o cumprimento da ordem judicial. São as chamadas medidas atípicas.
O tema foi julgado sob o rito dos recursos repetitivos. Em janeiro de 2026, a Segunda Seção do Superior Tribunal de Justiça fixou tese no Tema 1.137, estabelecendo requisitos cumulativos para a adoção dessas medidas.
Segundo a tese noticiada pela corte, elas exigem ponderação entre efetividade e menor onerosidade, aplicação prioritariamente subsidiária, fundamentação adequada às especificidades do caso e observância do contraditório, da proporcionalidade e da razoabilidade, inclusive quanto à vigência temporal.
Medidas como apreensão de carteira de habilitação, retenção de passaporte e bloqueio de cartões de crédito aparecem como exemplos nas decisões da corte. Não são automáticas, não substituem a busca por bens e dependem de decisão fundamentada em cada caso concreto.
Como o devedor se defende e o que isso muda no andamento?
A defesa própria do executado são os embargos à execução, ação que corre em paralelo e permite discutir matérias como pagamento já realizado, excesso de execução e vícios do título.
Os embargos, em regra, não paralisam a execução. Para que o juiz atribua efeito suspensivo, o Superior Tribunal de Justiça já decidiu que os requisitos do artigo 919, parágrafo 1º, do Código de Processo Civil são cumulativos: requerimento do embargante, presença dos requisitos da tutela provisória e garantia do juízo por penhora, depósito ou caução.
Existe também a exceção de pré-executividade, admitida para matérias que dispensam produção de prova, como ausência de requisito do título ou prescrição evidente. Ela não exige garantia, e é por isso que aparece com frequência logo no início.
Para o credor, o efeito prático é direto. A escolha do título e a qualidade da instrução reduzem o espaço de discussão que o devedor terá.
O que acontece quando nenhum bem é encontrado?
A execução pode ser suspensa quando o executado não é localizado ou quando não são encontrados bens penhoráveis. A suspensão não extingue o processo, e a localização posterior de patrimônio permite retomar os atos de constrição.
O risco dessa fase é a prescrição intercorrente, que é a prescrição ocorrida dentro do próprio processo. A Lei 14.195/2021 alterou o artigo 921, parágrafo 5º, do Código de Processo Civil, e o Superior Tribunal de Justiça passou a entender que, reconhecida a prescrição intercorrente, a extinção ocorre sem imputação de ônus às partes.
Há ainda a suspensão negociada. O artigo 922 do mesmo código permite às partes suspender o processo enquanto vigora acordo, e a corte já registrou que esse ajuste, formalizado como negócio jurídico processual, não caracteriza desinteresse do credor no prosseguimento da ação.
O acompanhamento ativo do processo suspenso é o que separa um crédito recuperável de um crédito perdido por decurso de tempo.
Quanto tempo o credor tem para executar cada título?
O prazo varia conforme o documento, e essa é a informação que mais surpreende quem guarda um título na gaveta esperando o devedor melhorar de vida.
- Cheque: a ação do portador contra o emitente prescreve em seis meses contados da expiração do prazo de apresentação, conforme o artigo 59 da Lei 7.357/1985. O próprio prazo de apresentação é de trinta ou sessenta dias, conforme a praça de emissão.
- Duplicata: a pretensão contra o sacado prescreve em três anos contados do vencimento, pelo artigo 18 da Lei 5.474/1968.
- Dívida líquida constante de instrumento público ou particular: cinco anos, conforme o artigo 206, parágrafo 5º, inciso I, do Código Civil.
Perder o prazo da execução não significa, necessariamente, perder o crédito. Cheque prescrito para fins executivos, por exemplo, pode servir de prova escrita em ação monitória. O caminho muda, o tempo aumenta, mas a discussão continua possível.
A verificação desses prazos depende de datas que só o documento original revela, e é a primeira coisa conferida na análise.
Como a execução de dívida em São José dos Pinhais tramita na comarca?
Processos cíveis de São José dos Pinhais tramitam no Foro Regional de São José dos Pinhais, que integra a Comarca da Região Metropolitana de Curitiba, no Tribunal de Justiça do Paraná.
O foro conta com varas cíveis próprias, além de unidades especializadas instaladas ao longo dos anos, como a 12ª Vara Judicial, instalada em outubro de 2015.
A tramitação é eletrônica, o que permite que credores de outras cidades e estados acompanhem a execução sem deslocamento. O advogado responsável pela frente de cobranças e execuções consta da página da equipe.
O que continua local é o conhecimento da rotina das unidades, dos prazos práticos de cumprimento de mandado e da forma como cada ato costuma ser processado.
O que costuma atrasar uma execução na prática
Em vinte anos de atuação em São José dos Pinhais, trajetória descrita na página sobre o escritório, o padrão que mais se repete não é a resistência do devedor. É a documentação incompleta do credor.
Contrato sem as duas testemunhas, nota fiscal sem comprovante de entrega assinado, cálculo sem os índices previstos no contrato e endereço desatualizado do devedor respondem por boa parte das devoluções e emendas na fase inicial. Cada uma dessas correções custa semanas, e semanas custam patrimônio localizável.
A organização documental feita antes do protocolo tende a produzir mais efeito no resultado do que qualquer pedido feito depois. Nosso escritório trabalha com essa etapa preliminar como parte da própria análise de viabilidade, e as áreas envolvidas estão descritas na página de áreas de atuação.
Perguntas frequentes sobre execução de dívida em São José dos Pinhais
Como cobrar uma dívida judicialmente?
A cobrança judicial de uma dívida segue caminhos distintos conforme o documento que o credor tem em mãos. Havendo título executivo extrajudicial, como cheque, duplicata aceita, nota promissória ou contrato assinado pelo devedor e por duas testemunhas, cabe a execução, procedimento que parte direto para os atos de constrição do patrimônio.
Havendo apenas prova escrita sem força executiva, como e-mail de reconhecimento da dívida ou contrato sem testemunhas, a via costuma ser a ação monitória. Não existindo nem título nem prova escrita suficiente, resta o procedimento comum, com instrução probatória completa antes de qualquer penhora.
A escolha entre esses caminhos não é preferência do credor. Ela decorre da natureza do documento, dos requisitos de liquidez, certeza e exigibilidade e do prazo prescricional aplicável. A verificação depende da leitura do documento original e dos comprovantes da relação que originou o crédito.
As frentes envolvidas são conduzidas pelas áreas Cível e Sucessória e Empresarial, conforme o recorte do caso.
Quanto tempo demora uma execução de dívida?
Não existe prazo padrão. A duração de uma execução varia conforme fatores concretos, e qualquer estimativa fechada tende a ser imprecisa. Entre os elementos que mais influenciam estão:
- A facilidade de localização do devedor para citação, especialmente quando o endereço está desatualizado.
- A existência de patrimônio localizável em nome do executado.
- A apresentação de embargos à execução e o eventual deferimento de efeito suspensivo.
- A necessidade de incidentes paralelos, como a desconsideração da personalidade jurídica.
- O volume de processos e a rotina de cumprimento de atos na unidade em que o feito tramita.
Execuções em que o primeiro bloqueio de valores já alcança quantia relevante seguem trajetória bem diferente daquelas em que a fase de pesquisa patrimonial se prolonga. Processos suspensos por ausência de bens podem ficar parados por longos períodos, com risco de prescrição intercorrente.
A avaliação realista do tempo provável depende dos documentos e do perfil do devedor, e é feita na análise preliminar do caso. Os profissionais responsáveis por essa frente constam da página da equipe.
O que acontece se o devedor não pagar no prazo após a citação?
Citado, o executado é chamado a pagar em prazo curto, contado na forma prevista no Código de Processo Civil. Não havendo pagamento voluntário, a execução avança para a fase de constrição patrimonial.
O primeiro ato costuma ser o pedido de bloqueio de ativos financeiros, autorizado pelo artigo 854 do Código de Processo Civil e operacionalizado por sistema eletrônico. Encontrados valores, eles ficam indisponíveis até o limite do débito, e o executado tem oportunidade de demonstrar eventual impenhorabilidade ou excesso.
Não havendo dinheiro suficiente, seguem-se restrições sobre veículos, penhora de imóveis e de outros bens, avaliação e, se necessário, alienação judicial. O executado também pode indicar bens à penhora, e essa indicação é analisada conforme os critérios legais de preferência.
Paralelamente, o devedor pode apresentar embargos à execução. Eles não suspendem automaticamente o processo, e o efeito suspensivo depende de requisitos cumulativos. O acompanhamento dessas frentes é tratado dentro da área Cível e Sucessória.
Quais bens podem ser penhorados em uma execução?
Em regra, respondem pela dívida os bens presentes e futuros do devedor, salvo as restrições legais. O artigo 833 do Código de Processo Civil relaciona os bens impenhoráveis, entre eles vencimentos, salários e proventos de aposentadoria, com exceções previstas no próprio dispositivo, e a quantia depositada em caderneta de poupança até determinado limite.
Há ainda a proteção do imóvel residencial prevista na Lei 8.009/1990, que afasta a penhora do imóvel próprio do casal ou da entidade familiar em relação a dívidas civis, comerciais, fiscais e previdenciárias.
Essa proteção comporta exceções expressas, como crédito de financiamento do próprio imóvel, tributos que recaiam sobre ele, hipoteca oferecida como garantia pelo casal e fiança em contrato de locação.
Fora dessas hipóteses, a penhora pode alcançar dinheiro, veículos, imóveis, bens móveis, direitos creditórios e participações societárias. O enquadramento de cada bem depende de prova documental e é decidido dentro do processo. Questões registrais relacionadas a imóveis conectam-se à área Imobiliária.
Contrato sem testemunhas serve para executar a dívida?
O documento particular assinado pelo devedor e por duas testemunhas figura entre os títulos executivos extrajudiciais do artigo 784 do Código de Processo Civil. Faltando as assinaturas das testemunhas, o contrato não recebe esse tratamento e não abre, por si só, a via executiva.
Isso não significa que o crédito esteja perdido. O contrato sem testemunhas costuma servir como prova escrita para a ação monitória, procedimento em que o juiz, convencido da aparência do direito, determina a expedição de mandado de pagamento.
Não havendo embargos do réu, o mandado se converte em título executivo judicial, e a discussão passa para a fase de cumprimento de sentença.
A diferença prática é de tempo e de etapas, não de existência do direito. Também por isso a revisão dos modelos contratuais utilizados pela empresa costuma render mais do que qualquer providência tomada depois da inadimplência. Esse trabalho preventivo integra a área Empresarial e Societária.
O que é fraude à execução e como ela é reconhecida?
Fraude à execução é a alienação ou oneração de bens praticada pelo devedor quando já existe demanda capaz de reduzi-lo à insolvência. Reconhecida a fraude, o ato não é anulado para todos os efeitos, mas declarado ineficaz em relação ao credor, o que permite que o bem continue respondendo pela dívida.
O reconhecimento depende de prova e de análise das circunstâncias. Em julgamento divulgado pelo Superior Tribunal de Justiça, a Terceira Turma reconheceu fraude na transferência de imóvel do devedor para descendente, mesmo sem averbação da penhora no registro, destacando a conduta de quem busca proteger patrimônio dentro da própria família.
Uma providência que reduz discussões futuras é a averbação da existência da execução nos registros dos bens do devedor. Ela ajuda a demonstrar que o terceiro adquirente tinha como conhecer o processo. A verificação de matrículas, alterações societárias e transferências recentes integra a análise conduzida junto às áreas Cível e Sucessória e Empresarial.
Onde tramita a execução de dívida em São José dos Pinhais?
Processos cíveis do município tramitam no Foro Regional de São José dos Pinhais, que integra a Comarca da Região Metropolitana de Curitiba, no Tribunal de Justiça do Paraná. O foro conta com varas cíveis próprias e com unidades especializadas instaladas ao longo do tempo, o que reflete o crescimento da demanda local.
A competência territorial da execução, porém, nem sempre coincide com o domicílio do credor. Ela é definida por regras processuais que consideram, entre outros elementos, o domicílio do executado, o lugar do cumprimento da obrigação e eventual foro eleito em contrato.
A definição correta desse ponto evita conflito de competência e redistribuição do feito meses depois. Discussões sobre competência costumam aparecer quando o contrato traz cláusula de eleição de foro pouco clara.
Como a tramitação é eletrônica, credores de outras cidades e estados acompanham o processo sem deslocamento. Informações sobre atendimento presencial e remoto estão na página de contato.
Como avaliar o caminho executivo antes de protocolar
A execução é o procedimento mais direto de que o credor dispõe, e sua força depende do documento apresentado, do prazo ainda disponível e da existência de patrimônio localizável. Cada um desses elementos se verifica com os originais em mãos, não por suposição.
A análise individual do caso é o que define se a via executiva é adequada ou se outro caminho responde melhor à demanda cível.