
Advogado criminal empresarial é o profissional que defende empresas, sócios e administradores em investigações e processos penais decorrentes da atividade econômica.
Este guia explica o que faz um advogado criminal empresarial em São José dos Pinhais, quais crimes atingem a atividade produtiva e como funciona a defesa desde a investigação. Trata também de busca e apreensão, acordos e compliance penal.
Procurar um advogado criminal empresarial em São José dos Pinhais raramente é uma decisão planejada. Ela costuma vir depois de uma intimação, de um mandado cumprido na sede da empresa ou da notícia de que um auto de infração virou representação ao Ministério Público.
O direito penal econômico funciona com uma lógica própria. Os fatos são documentais, a apuração é longa, e a responsabilidade não decorre do cargo que a pessoa ocupa, mas da conduta que se consegue demonstrar.
Neste guia, tratamos dos crimes que mais aparecem na rotina empresarial, do momento em que um problema fiscal passa a ter repercussão criminal, do que acontece durante uma diligência policial e do papel da prevenção. Nosso escritório atua em Direito Criminal e Penal Econômico na cidade e na região metropolitana.
O que faz um advogado criminal empresarial?
O advogado criminal empresarial atua na defesa de empresas, sócios, administradores e prepostos em investigações e processos penais que nascem da atividade econômica, como crimes tributários, previdenciários, ambientais, licitatórios, financeiros e de lavagem de dinheiro. A atuação começa antes do processo, na fase de investigação, e alcança também a prevenção.
Na prática, o trabalho se divide em três frentes. A primeira é reativa, quando já existe inquérito, procedimento investigatório do Ministério Público ou ação penal em curso. A segunda é de urgência, quando há diligência em andamento, como busca e apreensão na sede ou intimação para depoimento.
A terceira é preventiva. Envolve a análise de rotinas internas, contratos e decisões operacionais para identificar onde a empresa se expõe a risco penal, tema que se conecta diretamente ao Direito Empresarial e Societário.
Qual a diferença entre o direito penal comum e o direito penal econômico?
O direito penal econômico trata de condutas praticadas no exercício de uma atividade empresarial, em que a prova é predominantemente documental e contábil, e em que a definição de quem responde depende da estrutura interna de decisão da empresa. O direito penal comum parte de fatos individualizados e de prova testemunhal ou pericial direta.
O que muda na apuração dos fatos
Em um caso empresarial, o objeto da apuração costuma ser uma sequência de atos administrativos, lançamentos contábeis, notas fiscais, contratos e comunicações internas. A discussão sobre a existência do crime se confunde, muitas vezes, com a discussão técnica sobre a operação em si.
Isso muda o trabalho de defesa. Antes de qualquer tese jurídica, é preciso reconstruir a operação questionada com documentos, o que exige interlocução com contabilidade, controladoria e, às vezes, com peritos.
Quem responde pela conduta
A pessoa jurídica responde penalmente apenas nas hipóteses previstas em lei. O artigo 3º da Lei 9.605/1998 prevê essa responsabilização em crimes ambientais, quando a infração decorre de decisão de representante legal ou de órgão colegiado, no interesse ou benefício da entidade.
O mesmo artigo é expresso ao dizer que a responsabilidade da pessoa jurídica não exclui a das pessoas físicas autoras, coautoras ou partícipes. Fora do campo ambiental, a regra é a responsabilização das pessoas naturais que praticaram a conduta.
Por que o cargo, sozinho, não define responsabilidade
Ocupar a diretoria não transforma alguém em responsável por tudo o que acontece na empresa. O artigo 2º da Lei 9.605/1998 responsabiliza o diretor, o administrador ou o membro de órgão técnico que, sabendo da conduta criminosa, deixa de impedi-la quando podia agir.
A fórmula é reveladora. Exige-se conhecimento e possibilidade concreta de agir, não apenas posição hierárquica. Boa parte da defesa em casos empresariais se constrói exatamente nesse ponto, demonstrando quem decidia o quê dentro da estrutura.
Quais crimes atingem com mais frequência a atividade empresarial?
Os tipos penais que mais alcançam empresas na região são os crimes contra a ordem tributária, os crimes previdenciários, os crimes ambientais, a lavagem de dinheiro e os crimes ligados a licitações e contratos com o poder público. Contrabando e descaminho também aparecem em operações de importação.
Crimes contra a ordem tributária
A Lei 8.137/1990 define, no artigo 1º, condutas como omitir informação ou prestar declaração falsa às autoridades fazendárias e fraudar documentação fiscal, com pena de reclusão de dois a cinco anos e multa.
O artigo 2º trata de condutas diversas, entre elas a declaração falsa sobre rendas, bens ou fatos e o não recolhimento de tributo no prazo legal. A pena prevista é de detenção de seis meses a dois anos e multa.
A mesma lei prevê, no artigo 4º, crimes contra a ordem econômica, como o abuso de poder econômico e os acordos para fixação de preços.
O artigo 16, parágrafo único, prevê redução de pena de um a dois terços para o coautor ou partícipe que confessa espontaneamente e revela toda a trama delituosa. A repercussão fiscal do mesmo fato é matéria de Direito Tributário e costuma correr em paralelo.
Crimes previdenciários
A apropriação indébita previdenciária e a sonegação de contribuição previdenciária estão no Código Penal, nos artigos 168-A e 337-A. São dispositivos expressamente citados pelo artigo 9º da Lei 10.684/2003, ao lado dos artigos 1º e 2º da Lei 8.137/1990.
Esses casos costumam nascer de fiscalização e de cruzamento de dados de folha de pagamento. A conexão com a rotina de pessoal é direta, o que aproxima o tema do Direito Trabalhista para Empregador.
Crimes ambientais e responsabilidade de dirigentes industriais
A Lei 9.605/1998 concentra os crimes ambientais e prevê penas específicas para a pessoa jurídica. O artigo 21 lista multa, penas restritivas de direitos e prestação de serviços à comunidade.
O artigo 22 detalha as restritivas de direitos, entre elas a suspensão parcial ou total de atividades, a interdição temporária de estabelecimento e a proibição de contratar com o poder público. O artigo 23 trata da prestação de serviços à comunidade, que inclui custeio de programas ambientais e recuperação de áreas degradadas.
Para uma indústria, a suspensão de atividade tem efeito operacional imediato. É por isso que a discussão penal ambiental raramente se separa da discussão administrativa conduzida em Direito Ambiental e Agrário.
Lavagem de dinheiro
A Lei 9.613/1998 tipifica, no artigo 1º, a conduta de ocultar ou dissimular a natureza, origem, localização, disposição, movimentação ou propriedade de bens, direitos ou valores provenientes de infração penal, com pena de reclusão de três a dez anos e multa.
O parágrafo 1º alcança quem converte esses bens em ativos lícitos, adquire, negocia ou transfere. O parágrafo 4º prevê aumento de um terço a dois terços quando a conduta é reiterada, praticada por meio de organização criminosa ou por intermédio de ativos virtuais.
O artigo 9º da mesma lei lista as pessoas e empresas sujeitas a obrigações de controle, entre elas instituições financeiras, administradoras de cartões, empresas de comercialização de bens de luxo, imobiliárias e prestadoras de serviços de ativos virtuais. O artigo 10 detalha os deveres de identificação de clientes, registro de operações e comunicação ao Coaf.
Licitações, contratos administrativos e corrupção
Empresas que fornecem ao poder público convivem com um duplo risco. Há o risco penal, que recai sobre pessoas físicas, e há o risco de responsabilização da própria empresa na esfera administrativa e civil.
A Lei 12.846/2013 disciplina a responsabilização objetiva administrativa e civil da pessoa jurídica por atos contra a administração pública. O artigo 5º lista os atos lesivos, entre eles oferecer vantagem indevida a agente público, fraudar licitações e contratos e dificultar a atividade de órgãos de fiscalização.
O artigo 6º prevê multa de zero vírgula um por cento a vinte por cento do faturamento bruto do último exercício, nunca inferior à vantagem auferida, e publicação extraordinária da decisão condenatória. Discussões com o poder público sobre esses atos são matéria de Direito Público, Administrativo e Eleitoral.
Quando um problema fiscal vira um caso criminal?
Nem toda autuação fiscal gera processo penal. Nos crimes materiais contra a ordem tributária, a persecução depende da conclusão da discussão administrativa sobre o tributo, e é essa etapa que costuma definir o calendário do caso.
A representação fiscal para fins penais
A Receita Federal formaliza representação fiscal para fins penais quando identifica, na fiscalização, fatos que em tese configuram crime.
Segundo a página oficial do órgão, o procedimento tem base no artigo 198, parágrafo 3º, inciso I do Código Tributário Nacional, no artigo 83 da Lei 9.430/1996, no Decreto 2.730/1998 e na Portaria RFB 1.750/2018.
O Decreto 2.730/1998 determina que a representação seja formalizada em autos separados e protocolizada na mesma data do auto de infração. O encaminhamento ao Ministério Público Federal, porém, ocorre depois de proferida a decisão final na esfera administrativa sobre a exigência do crédito.
Na prática, isso significa que a defesa administrativa e a defesa penal não são compartimentos separados. O que se alega e se prova no processo administrativo fiscal repercute diretamente no que virá depois.
A exigência do lançamento definitivo
O Supremo Tribunal Federal firmou entendimento vinculante sobre o tema. A Súmula Vinculante 24 diz que não se tipifica crime material contra a ordem tributária, previsto no artigo 1º, incisos I a IV, da Lei 8.137/1990, antes do lançamento definitivo do tributo.
O enunciado tem alcance delimitado. Ele trata dos crimes materiais do artigo 1º, incisos I a IV, e não de toda e qualquer conduta descrita na lei, o que abre discussão sobre situações que ficam fora do seu alcance.
O que o pagamento e o parcelamento mudam
O artigo 9º da Lei 10.684/2003 prevê a suspensão da pretensão punitiva do Estado enquanto a pessoa jurídica relacionada ao agente permanecer incluída no regime de parcelamento, quanto aos crimes dos artigos 1º e 2º da Lei 8.137/1990 e dos artigos 168-A e 337-A do Código Penal.
O parágrafo 2º do mesmo artigo prevê a extinção da punibilidade quando há pagamento integral dos débitos oriundos de tributos e contribuições sociais, inclusive acessórios. Há restrição posterior para devedor contumaz inscrito em cadastro de créditos não quitados.
Esse é um dos poucos pontos do direito penal em que a solução do problema tributário resolve, em alguma medida, o problema criminal. A viabilidade em cada caso depende do enquadramento do débito e do momento processual, e exige análise individual.
O que a empresa deve fazer em uma busca e apreensão?
Durante o cumprimento de um mandado de busca e apreensão, a empresa deve identificar quem conduz a diligência, ler o mandado, comunicar imediatamente o advogado e acompanhar o que é recolhido, sem obstruir o trabalho dos agentes e sem produzir prova contra si.
O que o mandado precisa conter e quais os limites
O Código de Processo Penal disciplina a busca e apreensão nos artigos 240 e seguintes. Em matéria julgada pela Sexta Turma, o Superior Tribunal de Justiça registrou que o artigo 243 não exige a especificação detalhada dos documentos a serem apreendidos e que o artigo 240 traz rol exemplificativo das hipóteses autorizadoras.
Há limites de horário. O artigo 22, parágrafo 1º, da Lei 13.869/2019 trata como crime cumprir mandado de busca e apreensão domiciliar após as 21 horas ou antes das 5 horas, ressalvadas as hipóteses legais.
A Constituição, no artigo 5º, inciso XI, estabelece que a casa é asilo inviolável e que o ingresso por determinação judicial só se dá durante o dia.
A extensão dessa proteção a estabelecimentos empresariais é discutida caso a caso. No RMS 57.740, a Quinta Turma do Superior Tribunal de Justiça analisou a validade do consentimento dado por quem aparentava representar a empresa.
O direito ao silêncio e a assistência de advogado
O artigo 5º, inciso LXIII, da Constituição garante ao preso o direito de permanecer calado e a assistência de advogado. O inciso LV assegura contraditório e ampla defesa em processo judicial e administrativo, e o inciso LIV consagra o devido processo legal.
Diligências geram conversas informais. Explicações dadas de improviso, sem conhecimento do conteúdo dos autos, viram elemento de prova e depois precisam ser retificadas, o que costuma custar mais do que o silêncio inicial.
Documentos, sistemas e a proteção dos arquivos do advogado
O artigo 7º, inciso II, do Estatuto da Advocacia prevê a inviolabilidade do escritório do advogado, de seus instrumentos de trabalho e de sua correspondência escrita, eletrônica e telefônica, ressalvada a hipótese de busca por mandado judicial específico, acompanhada por representante da Ordem dos Advogados do Brasil.
Os parágrafos do mesmo artigo detalham essa proteção, exigindo decisão motivada, especificidade do mandado e vedação de acesso a documentos de outros clientes do advogado. Essa é uma das razões pelas quais a documentação sob orientação jurídica recebe tratamento distinto do arquivo administrativo comum.
O que costuma piorar a situação
Três condutas aparecem com frequência e produzem efeito contrário ao pretendido:
- Apagar arquivos, mensagens ou registros durante ou logo após a diligência, o que pode ser lido como tentativa de ocultar prova.
- Autorizar o acesso a áreas ou dispositivos não abrangidos pelo mandado, sem conferir seu alcance.
- Orientar funcionários a não colaborar com o cumprimento regular da ordem judicial, o que expõe a própria empresa.
A conduta adequada em cada situação depende do teor do mandado e das circunstâncias concretas, e por isso exige avaliação com um advogado no momento em que os fatos acontecem.
Como funciona a defesa na fase de investigação?
A defesa na fase de investigação se concentra em acessar os elementos já produzidos, delimitar o objeto da apuração, apresentar documentos que reconstruam a operação questionada e avaliar a existência de nulidades e de soluções negociadas antes do oferecimento da denúncia.
Acesso aos autos
O artigo 7º, inciso XIV, do Estatuto da Advocacia assegura ao advogado examinar autos de investigação, ainda que sem procuração, e obter cópias, em meio físico ou digital, ressalvadas as hipóteses de sigilo. Sem esse acesso, qualquer manifestação da defesa é feita às cegas.
Provas obtidas por meio ilícito
O artigo 5º, inciso LVI, da Constituição declara inadmissíveis, no processo, as provas obtidas por meios ilícitos. O artigo 25 da Lei 13.869/2019 trata como crime a obtenção de prova, em procedimento de investigação ou fiscalização, por meio manifestamente ilícito.
Discutir a licitude de uma prova não é formalismo. Quando a prova ilícita contamina os elementos derivados, o efeito sobre a investigação é estrutural, e é por isso que essa análise costuma ser feita logo no início.
Acordo de não persecução penal
O artigo 28-A do Código de Processo Penal, introduzido pela Lei 13.964/2019, prevê o acordo de não persecução penal quando o investigado confessa formalmente a prática de infração sem violência ou grave ameaça, com pena mínima inferior a quatro anos.
As condições podem incluir reparação do dano, renúncia a bens, prestação de serviço à comunidade e prestação pecuniária.
Em julgamento de recurso repetitivo, a Terceira Seção do Superior Tribunal de Justiça fixou teses sobre a aplicação do acordo, no Tema 1.098, reconhecendo sua natureza híbrida e tratando da aplicação retroativa e do dever de manifestação do Ministério Público.
O acordo não é direito subjetivo do investigado e depende de avaliação do Ministério Público. A conveniência de buscá-lo varia conforme a prova existente e a estratégia adotada, e não substitui o exame do caso concreto.
O que é compliance penal e como ele reduz a exposição da empresa?
Compliance penal é o conjunto de rotinas internas de integridade, controle, treinamento e apuração que a empresa adota para prevenir a prática de ilícitos e para conseguir demonstrar, quando necessário, como suas decisões foram tomadas. Ele não elimina o risco, mas muda a qualidade da prova disponível.
O que a lei considera
O artigo 7º, inciso VIII, da Lei 12.846/2013 inclui, entre os fatores considerados na aplicação das sanções, a existência de mecanismos e procedimentos internos de integridade, auditoria e incentivo à denúncia de irregularidades. O parágrafo único do mesmo artigo remete a regulamento os parâmetros de avaliação desses programas.
O artigo 16 disciplina o acordo de leniência com pessoas jurídicas que colaborem efetivamente com as investigações, com possibilidade de redução da multa, sem afastar a obrigação de reparação integral do dano.
Os parâmetros do regulamento federal
O Decreto 11.129/2022 define programa de integridade e estabelece os parâmetros de avaliação. Entre eles constam:
- Comprometimento da alta direção, com apoio visível e destinação de recursos.
- Padrões de conduta e código de ética aplicáveis a empregados e estendidos a terceiros, como fornecedores e prestadores de serviço.
- Treinamentos periódicos e análise periódica de riscos.
- Registros contábeis que reflitam de forma completa e precisa as transações.
- Canais de denúncia abertos, com proteção ao denunciante, e medidas disciplinares em caso de violação.
- Diligências prévias na contratação de terceiros e verificação em processos de fusão e aquisição.
A existência formal do programa não basta. O que se avalia é a efetividade, e isso depende de registro documental das rotinas ao longo do tempo, não de um manual produzido depois do problema.
Investigação interna e seus limites
Quando surge um indício interno, a empresa costuma querer apurar antes de decidir o que fazer. A apuração é legítima, mas tem limites, principalmente em matéria de privacidade, relação de emprego e cadeia de custódia dos documentos.
Uma investigação interna mal conduzida gera dois problemas ao mesmo tempo. Compromete o próprio material apurado e cria contencioso trabalhista paralelo, o que torna a definição prévia do método tão importante quanto o resultado.
Como o dever de sigilo funciona na defesa de uma empresa?
O sigilo profissional é dever legal e ético do advogado, e não uma liberalidade. Ele existe para que a empresa possa relatar os fatos como eles são, inclusive os desfavoráveis, sem que isso se transforme em risco adicional.
Na prática de um caso empresarial, isso tem consequência operacional. As informações sensíveis circulam por um canal definido, e a comunicação interna sobre o caso passa a ser tratada com o mesmo cuidado dedicado à peça de defesa.
O Estatuto da Advocacia reforça esse desenho ao proteger os arquivos e a correspondência do advogado, inclusive eletrônica. É uma proteção que existe em favor do cliente, não do profissional.
Como funciona a atuação criminal empresarial em São José dos Pinhais?
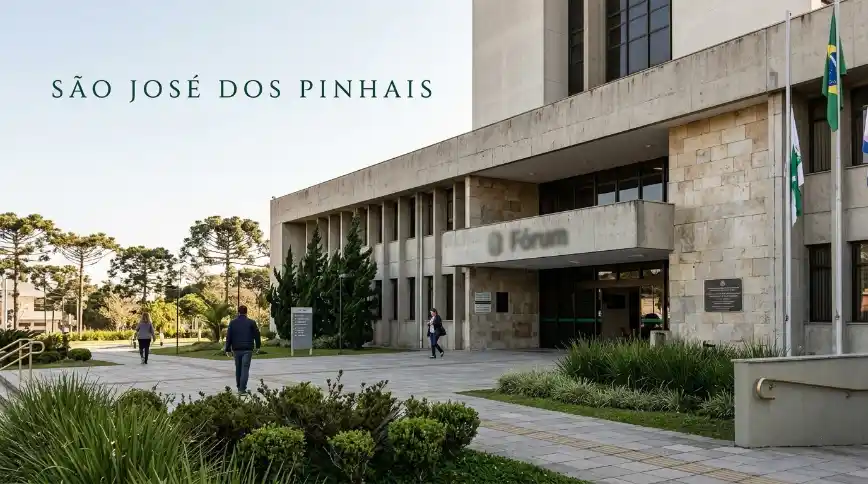
Casos criminais empresariais em São José dos Pinhais podem tramitar na Justiça Estadual ou na Justiça Federal, conforme o bem jurídico atingido e o órgão lesado. A definição da competência é uma das primeiras questões a resolver, porque muda o rito, o órgão acusador e o local dos atos.
Justiça Estadual
Segundo ata correicional publicada pelo Tribunal de Justiça do Paraná, existe 1ª Vara Criminal de São José dos Pinhais, unidade integrada à Comarca da Região Metropolitana de Curitiba, com competência criminal que abrange processos comuns, tribunal do júri e execução penal em regimes fechado e semiaberto.
Crimes ambientais de competência estadual, crimes contra a ordem tributária relativos a tributos estaduais e municipais e crimes patrimoniais ligados à atividade empresarial costumam seguir por essa via.
Justiça Federal
Quando o crime atinge bens, serviços ou interesse da União, de autarquia ou de empresa pública federal, a competência é da Justiça Federal. É o caso típico da sonegação de tributos federais, da apropriação indébita previdenciária, do contrabando e do descaminho.
São José dos Pinhais concentra atividade industrial, logística e aeroportuária, o que aproxima parte das empresas locais de temas aduaneiros e de operações de importação. A verificação da competência em cada caso depende do enquadramento dos fatos e deve ser feita com o advogado responsável.
O que costuma comprometer a defesa antes mesmo de ela começar?
Ao longo de quase vinte anos atuando ao lado de empresas da região metropolitana, há um padrão que se repete no que chega ao escritório em matéria criminal empresarial. Quase nunca o problema inicial é jurídico. É de registro e de tempo.
A empresa descobre a investigação tarde, porque a intimação chegou a um endereço desatualizado ou ficou parada em um setor administrativo. Quando o caso chega ao advogado, o prazo de manifestação já correu.
Os documentos que explicariam a operação questionada existem, mas estão dispersos entre contabilidade externa, e-mails pessoais de ex-funcionários e sistemas descontinuados. Reconstruir a cadeia leva semanas que a defesa não tem.
E há o depoimento prestado sem preparo, na tentativa de resolver rápido, que fixa uma versão difícil de corrigir depois. Reunir a documentação da operação e definir um canal único de comunicação, ainda no primeiro dia, é o que costuma preservar as alternativas de defesa.
Perguntas frequentes sobre advocacia criminal empresarial
O que fazer quando a empresa recebe uma busca e apreensão?
O primeiro passo é solicitar a identificação dos agentes e a leitura integral do mandado, que delimita o endereço, o objeto e o alcance da diligência. Em seguida, comunica-se o advogado responsável, para que acompanhe o cumprimento.
Durante a diligência, é recomendável acompanhar o que está sendo recolhido e conferir se consta do auto correspondente. O Código de Processo Penal trata da matéria nos artigos 240 e seguintes, e o Superior Tribunal de Justiça já registrou que o mandado não precisa detalhar cada documento a ser apreendido.
Há limites relevantes. O artigo 22, parágrafo 1º, da Lei 13.869/2019 trata como crime o cumprimento de mandado de busca domiciliar após as 21 horas ou antes das 5 horas, ressalvadas as hipóteses legais.
Não se deve apagar arquivos, alterar registros nem prestar esclarecimentos improvisados sobre a operação investigada. A conduta adequada depende do teor concreto do mandado, e a análise é feita em Direito Criminal e Penal Econômico.
Quando a sonegação fiscal se torna crime?
A resposta depende do tipo penal em discussão. Nos crimes materiais contra a ordem tributária, o Supremo Tribunal Federal fixou, na Súmula Vinculante 24, que não se tipifica o crime previsto no artigo 1º, incisos I a IV, da Lei 8.137/1990 antes do lançamento definitivo do tributo.
Isso significa que a discussão administrativa sobre a existência e o valor do crédito precisa estar encerrada para que a persecução penal avance nesses casos. O enunciado, porém, tem alcance delimitado e não abrange automaticamente todas as condutas descritas na lei.
O caminho formal também é regulado. A Receita Federal formaliza representação fiscal para fins penais em autos separados, e o Decreto 2.730/1998 condiciona o encaminhamento ao Ministério Público Federal à decisão final na esfera administrativa.
Por isso, a defesa administrativa costuma ter reflexo direto no desfecho penal. Os dois planos são acompanhados em conjunto, com o suporte de Direito Tributário.
O pagamento do tributo extingue o crime tributário?
O artigo 9º da Lei 10.684/2003 prevê a suspensão da pretensão punitiva enquanto a pessoa jurídica relacionada ao agente estiver incluída em regime de parcelamento, quanto aos crimes dos artigos 1º e 2º da Lei 8.137/1990 e dos artigos 168-A e 337-A do Código Penal.
O parágrafo 2º do mesmo artigo estabelece que se extingue a punibilidade desses crimes quando a pessoa jurídica efetua o pagamento integral dos débitos oriundos de tributos e contribuições sociais, inclusive acessórios.
Há restrição posterior. O dispositivo passou a excluir do benefício o agente declarado devedor contumaz inscrito em cadastro de créditos não quitados, o que exige verificação da situação cadastral antes de qualquer decisão.
O enquadramento correto do débito, o momento processual e a modalidade de parcelamento influenciam o resultado. Também importa saber se a discussão administrativa sobre o crédito já se encerrou, porque isso define o estágio da persecução penal.
A viabilidade em cada caso depende de análise documental dos débitos e do procedimento em curso, conduzida em conjunto com Direito Tributário.
A empresa pode ser responsabilizada criminalmente?
No ordenamento brasileiro, a responsabilização penal da pessoa jurídica está prevista expressamente em matéria ambiental. O artigo 3º da Lei 9.605/1998 dispõe que as pessoas jurídicas respondem administrativa, civil e penalmente quando a infração decorre de decisão de representante legal ou de órgão colegiado, no interesse ou benefício da entidade.
O mesmo artigo esclarece que essa responsabilidade não exclui a das pessoas físicas autoras, coautoras ou partícipes do mesmo fato.
As penas aplicáveis à pessoa jurídica estão nos artigos 21 a 23. Incluem multa, suspensão parcial ou total de atividades, interdição temporária de estabelecimento, proibição de contratar com o poder público e prestação de serviços à comunidade.
Fora do campo ambiental, o que existe é a responsabilização objetiva administrativa e civil prevista na Lei 12.846/2013 por atos contra a administração pública, com sanções que incluem multa sobre o faturamento bruto.
São regimes distintos, com pressupostos diferentes, e frequentemente incidem sobre o mesmo conjunto de fatos. A articulação entre eles é tratada em Direito Ambiental e Agrário.
O sócio responde pelos crimes praticados na empresa?
Não de forma automática pelo simples fato de integrar o quadro societário. A responsabilidade penal é pessoal e depende da demonstração da conduta de cada um.
Em matéria ambiental, o artigo 2º da Lei 9.605/1998 é ilustrativo do critério adotado.
Ele responsabiliza o diretor, o administrador, o membro de conselho ou de órgão técnico, o auditor, o gerente, o preposto ou o mandatário que, sabendo da conduta criminosa de outrem, deixa de impedir a sua prática quando podia agir para evitá-la.
A fórmula exige dois elementos: conhecimento da conduta e possibilidade concreta de agir. Não basta apontar o cargo ocupado no contrato social ou no organograma.
Por isso, boa parte da defesa em casos empresariais se dedica a demonstrar como as decisões eram tomadas, quem tinha alçada sobre o quê e quais controles existiam. Atas, procurações, regimentos internos e políticas de aprovação costumam ser os documentos decisivos nessa demonstração.
A verificação da responsabilidade de cada pessoa depende do exame desses registros. Estruturas societárias e alçadas são tratadas em Direito Empresarial e Societário.
O que é o acordo de não persecução penal e quando cabe?
É um acordo previsto no artigo 28-A do Código de Processo Penal, incluído pela Lei 13.964/2019, pelo qual o Ministério Público deixa de oferecer denúncia mediante o cumprimento de condições pelo investigado.
Os pressupostos legais incluem a confissão formal e circunstanciada da prática da infração, a ausência de violência ou grave ameaça e pena mínima inferior a quatro anos. As condições podem envolver reparação do dano, renúncia a bens e direitos, prestação de serviço à comunidade e prestação pecuniária.
O Superior Tribunal de Justiça fixou teses sobre o instituto no Tema 1.098, reconhecendo sua natureza híbrida, com aspecto processual e material, e tratando da aplicação retroativa e do dever de manifestação motivada do Ministério Público.
O acordo não constitui direito subjetivo do investigado e depende de avaliação do órgão acusador. A conveniência de buscá-lo varia conforme a prova disponível, tema examinado em Direito Criminal e Penal Econômico.
O que é compliance penal e ele evita responsabilização?
Compliance penal é o conjunto de rotinas internas de integridade, controle, treinamento e apuração adotadas para prevenir ilícitos e documentar como as decisões são tomadas na empresa. Ele reduz exposição, mas não funciona como garantia de afastamento de responsabilidade.
A legislação o trata como fator relevante. O artigo 7º, inciso VIII, da Lei 12.846/2013 inclui a existência de mecanismos internos de integridade, auditoria e incentivo à denúncia entre os elementos considerados na aplicação das sanções.
O Decreto 11.129/2022 estabelece os parâmetros de avaliação, entre eles o comprometimento da alta direção, o código de conduta estendido a terceiros, os treinamentos periódicos, a análise de riscos, os canais de denúncia com proteção ao denunciante e as diligências prévias na contratação de terceiros.
O que se avalia é a efetividade, não a existência formal de um manual. A construção do programa e o registro documental das rotinas se conectam à atuação preventiva em Direito Empresarial e Societário.
Como funciona o atendimento em casos criminais empresariais?
O atendimento começa pela leitura do documento que originou a demanda, seja um mandado, uma intimação, uma representação fiscal ou uma comunicação de instauração de inquérito. É esse documento que indica o órgão responsável, o objeto da apuração e os prazos aplicáveis.
Em seguida, costuma-se levantar o material interno relacionado aos fatos: contratos, notas fiscais, registros contábeis, atas, licenças e comunicações. A reconstrução documental da operação questionada é a base de qualquer manifestação técnica consistente.
O escritório atende de forma presencial mediante agendamento e também remotamente, por videochamada, telefone e e-mail, de segunda a sexta, das 09h às 17h. As informações de atendimento estão na página de contato.
Casos criminais empresariais frequentemente cruzam matérias tributária, ambiental, trabalhista e societária, e por isso costumam envolver mais de um advogado responsável dentro do escritório.
A definição do caminho aplicável depende sempre da análise individual dos documentos e do estágio do procedimento. A composição da equipe por área pode ser conferida na página da equipe.
O que considerar antes de responder a uma investigação
O direito penal econômico trabalha com prova documental, e a definição de quem responde depende da estrutura interna de decisão da empresa, não do cargo isoladamente. A conexão entre a esfera administrativa e a penal, em matéria tributária, faz com que decisões tomadas no início repercutam até o fim.
Reunir a documentação da operação questionada, preservar registros e definir um canal único de comunicação são passos que preservam alternativas. Cada caso exige análise individual, e a avaliação com um advogado que atue em Direito Criminal e Penal Econômico é o que permite identificar o caminho aplicável.