
Advogado tributário em São José dos Pinhais atua na defesa da empresa em autuações e execuções fiscais, na revisão do enquadramento tributário e na discussão de valores pagos indevidamente. Este artigo trata de prazos, esferas e caminhos possíveis.
Quem procura um advogado tributário em São José dos Pinhais costuma chegar por um de dois caminhos. O primeiro é uma citação em execução fiscal, um auto de infração da Receita Estadual ou uma intimação da Receita Federal. O segundo é o contador, que identificou algo no enquadramento e sugeriu uma análise jurídica.
Nos dois casos, a dúvida real raramente é sobre o conceito do tributo. É sobre o que ainda pode ser discutido, em qual esfera, dentro de qual prazo e com qual documentação.
Este texto percorre esses pontos na perspectiva da empresa, com atenção ao perfil industrial e logístico da região metropolitana de Curitiba. O tema é conduzido pela área de Direito Tributário.
O que faz um advogado tributário para empresas?
O advogado tributário atua sobre a relação entre a empresa e o fisco, nas três esferas: federal, estadual e municipal. A atuação se divide em duas frentes que raramente aparecem separadas.
Na frente contenciosa, defende a empresa em processo administrativo fiscal, em execução fiscal, em embargos e em ações que discutem a exigência de um tributo. Na frente preventiva, revisa enquadramento, regime de tributação, obrigações acessórias e operações que ainda vão acontecer.
Existe uma terceira função, menos evidente: identificar se houve pagamento indevido ou a maior e verificar se ainda há prazo para discutir aquilo. Essa análise depende de documentação contábil e fiscal, e o resultado varia conforme o tributo, o período e a forma de apuração.
O trabalho começa pela leitura dos documentos que a empresa já tem: escrituração, guias, autos lavrados, certidões e o histórico de parcelamentos. Sem esse material, qualquer conclusão é especulação.
Por que o perfil econômico de São José dos Pinhais muda a demanda tributária?
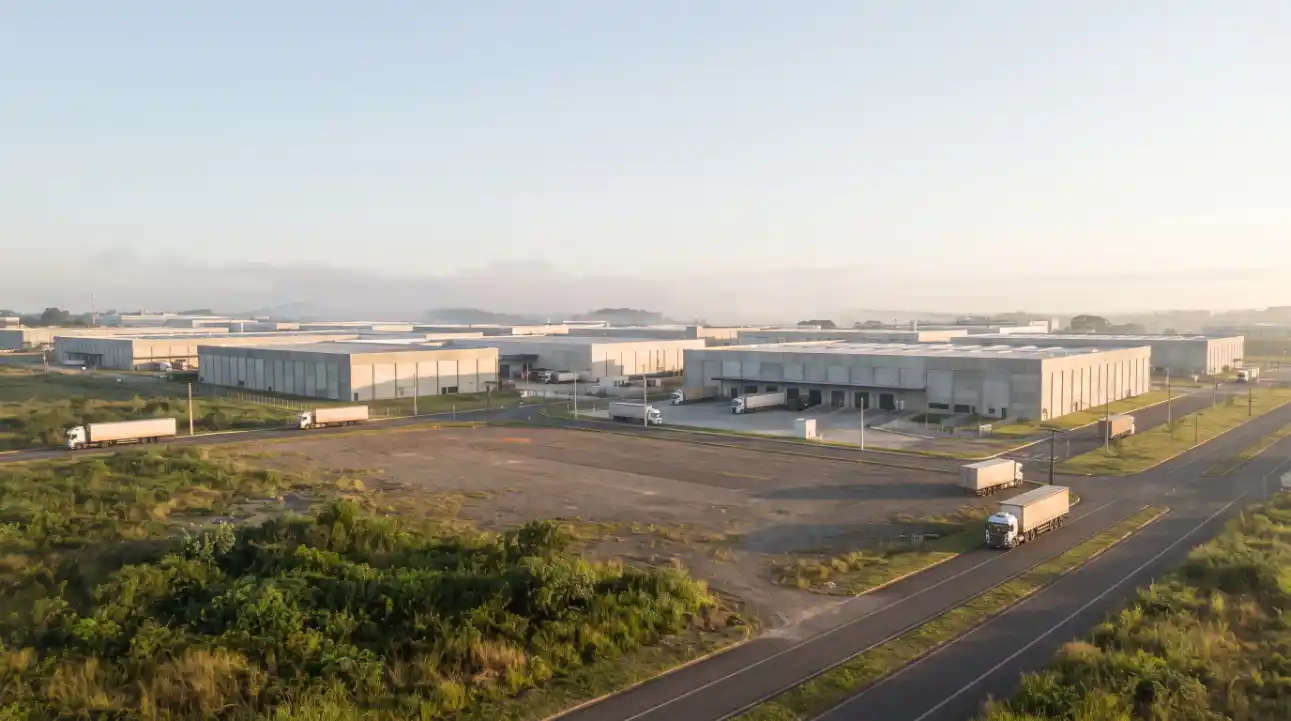
Porque o tipo de operação define quais tributos concentram risco. São José dos Pinhais reúne indústria de transformação, operação logística e o aeroporto Afonso Pena, o que desloca o peso da discussão para tributos sobre circulação, produção e serviços.
O município tem o segundo maior Produto Interno Bruto do Paraná, conforme dados do IBGE de 2021 divulgados pela Prefeitura Municipal. Volume de operação significa volume de obrigações acessórias e de exposição à fiscalização.
Indústria e cadeia produtiva
Empresas industriais lidam com apuração de créditos ao longo da cadeia, classificação fiscal de mercadorias, regimes especiais e benefícios estaduais. Um erro de classificação repetido por anos produz efeito acumulado, e ele só aparece quando a fiscalização chega.
O ponto sensível costuma ser a distância entre o que o sistema da empresa registra e o que a operação realmente faz. Documento fiscal correto no papel não resolve divergência de fluxo físico.
Transporte, logística e prestação de serviços
Operações logísticas somam uma camada: a mesma atividade pode ser tratada de formas diferentes conforme o contrato, o trajeto e o tipo de serviço prestado. Isso gera discussão sobre qual ente é competente para tributar e qual regra se aplica.
Prestadores de serviço enfrentam a discussão municipal, com o imposto sobre serviços apurado conforme a atividade cadastrada e o local de prestação. A Secretaria Municipal de Finanças concentra os tributos municipais em São José dos Pinhais.
O que a proximidade dos órgãos resolve
A proximidade ajuda em atos que ainda dependem de presença: protocolo físico, sustentação oral em sessão de julgamento administrativo, acesso a documentos e reuniões com a contabilidade da empresa.
O que ela não resolve é o mérito. Processo eletrônico e atendimento remoto tornaram a barreira geográfica menos relevante do que costumava ser, e vale dizer isso com clareza em vez de vender proximidade como diferencial técnico.
O que é planejamento tributário e onde fica o limite?
Planejamento tributário é a organização das operações da empresa, antes de elas ocorrerem, de modo a aplicar o regime e as regras que a lei efetivamente prevê para aquela situação. Ele opera sobre decisões futuras, não sobre fatos já realizados.
Essa distinção temporal é o centro de tudo. Reorganizar uma operação antes de contratar é planejamento. Redescrever uma operação já ocorrida para enquadrá-la em regra mais favorável é outra coisa, e costuma ser tratada como simulação.
Enquadramento e regime de tributação
A escolha do regime e a forma de apuração produzem efeitos que se acumulam ao longo do ano e nem sempre são revistos depois. Empresas que mudaram de porte, de atividade ou de estrutura societária frequentemente seguem no enquadramento antigo.
Os pontos que mais aparecem em revisões documentais:
- Atividade cadastrada que não corresponde ao que a empresa efetivamente faz.
- Regime de apuração mantido por inércia depois de mudança relevante de faturamento ou de operação.
- Benefícios e regimes especiais estaduais utilizados sem o cumprimento de todas as condições exigidas.
- Obrigações acessórias entregues com informação divergente da escrituração.
- Operações entre empresas do mesmo grupo sem documentação que sustente as condições praticadas.
A verificação de cada item depende da análise conjunta dos documentos fiscais e contábeis, e a conclusão varia conforme o tributo envolvido.
Onde o planejamento deixa de ser planejamento
O Código Civil trata como nulo o negócio jurídico simulado, no artigo 167, e mantém válido apenas aquilo que efetivamente se realizou. Em matéria tributária, isso significa que a estrutura precisa corresponder à operação real.
Há um segundo limite, de outra ordem. Estruturas construídas apenas para reduzir carga tributária, sem substância econômica própria, tendem a ser questionadas e podem gerar discussão também na esfera criminal, tema da área de Direito Criminal e Penal Econômico.
Nenhuma dessas fronteiras se define no abstrato. Ela depende do desenho concreto da operação, da documentação que a sustenta e do comportamento efetivo das partes envolvidas.
Como funciona a recuperação de créditos tributários?
Recuperação de créditos tributários é a discussão sobre valores que a empresa pagou indevidamente ou a maior. Ela pode seguir a via administrativa, com pedido de restituição ou compensação, ou a via judicial, por ação de repetição de indébito.
A viabilidade depende de três fatores: existir fundamento jurídico para afastar a exigência, existir prova documental do pagamento e existir prazo. Nenhum dos três se presume.
As duas vias possíveis
Na via administrativa, o pedido é dirigido ao próprio órgão que recebeu o pagamento, com a documentação da apuração. Na via judicial, a discussão é levada ao Judiciário, e a Lei 6.830/1980 prevê expressamente, no artigo 38, a ação de repetição do indébito como caminho de discussão da dívida ativa.
A escolha entre as vias não é preferência de estilo. Ela depende do tributo, do fundamento invocado, da existência de processo em curso e do risco de o pedido administrativo consumir prazo que faria falta depois.
O prazo que limita o que pode ser recuperado
Aqui está o ponto que mais elimina discussões antes de elas começarem. A Lei Complementar 118/2005 estabelece, no artigo 3º, que nos tributos sujeitos a lançamento por homologação a extinção do crédito ocorre no momento do pagamento antecipado.
Na prática, isso fixa o marco a partir do qual conta o prazo para pedir de volta. Quanto mais tempo passa entre o pagamento e a análise, menor a fração do período que ainda comporta discussão.
O Código Tributário Nacional prevê, no parágrafo 4º do artigo 150, que a homologação do lançamento ocorre em cinco anos contados do fato gerador, salvo dolo, fraude ou simulação. Esse é o intervalo que costuma delimitar tanto a fiscalização quanto a discussão do contribuinte.
Vale registrar uma ressalva honesta: teses tributárias mudam de status ao longo do tempo, e o que hoje comporta discussão pode ter alcance restringido por decisão posterior. Por isso a análise precisa ser datada, e não tratada como conclusão permanente.
O que acontece quando a empresa é citada em execução fiscal?
Execução fiscal é a ação pela qual a Fazenda Pública cobra judicialmente a dívida já inscrita em dívida ativa. Ela não discute o mérito da cobrança de saída: parte de um título que a própria administração constituiu.
O prazo de cinco dias e as formas de garantia
O artigo 8º da Lei 6.830/1980 determina que o executado seja citado para, em cinco dias, pagar a dívida com juros, multa de mora e encargos, ou garantir a execução.
O artigo 9º lista as formas de garantia disponíveis, entre elas depósito em dinheiro à ordem do juízo, fiança bancária, seguro garantia e nomeação de bens à penhora. Cada uma produz efeitos práticos diferentes sobre o caixa e sobre certidões.
Essa é a decisão mais urgente do processo e ela é tomada com informação incompleta, porque cinco dias raramente bastam para reconstituir o histórico do débito. É também por isso que a organização documental prévia importa.
Embargos e outras formas de discutir
O artigo 16 da mesma lei fixa em trinta dias o prazo para oferecer embargos à execução, contados do depósito, da juntada da prova de fiança bancária ou seguro garantia, ou da intimação da penhora.
O artigo 38 admite ainda outras vias de discussão da dívida ativa, como mandado de segurança e ação anulatória do ato declarativo da dívida. A escolha depende do fundamento e do momento processual.
Há também o artigo 40, que trata da suspensão do curso da execução quando não localizado o devedor nem encontrados bens penhoráveis. Esse dispositivo é o ponto de partida da discussão sobre prescrição no curso do processo, e a contagem envolve requisitos específicos que precisam ser verificados caso a caso.
Quando a cobrança alcança sócio ou administrador
O artigo 135 do Código Tributário Nacional prevê responsabilidade pessoal de diretores, gerentes e representantes por créditos resultantes de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatuto.
O que esse dispositivo não faz é transformar o simples inadimplemento em responsabilidade pessoal automática. A distinção entre não pagar e praticar ato irregular é justamente o objeto da discussão, e ela costuma exigir prova documental sobre a gestão no período.
O tema se conecta diretamente à estrutura societária da empresa, tratada na área de Direito Empresarial e Societário.
Como funciona a defesa administrativa antes da execução fiscal?
A defesa administrativa acontece antes de o débito ser inscrito em dívida ativa, dentro do próprio órgão que autuou. É a fase em que se discute a existência e o valor da exigência, e ela suspende a cobrança enquanto tramita.
Na esfera federal
O Decreto 70.235/1972 rege o processo administrativo fiscal federal. O artigo 14 estabelece que a impugnação instaura a fase litigiosa, e o artigo 16 exige que ela traga desde logo os motivos de fato e de direito e a prova documental.
Essa exigência de prova na impugnação é decisiva. O mesmo artigo 16 prevê preclusão: o que não for apresentado ali, em regra, não pode ser apresentado depois.
O prazo mudou recentemente. Segundo a página oficial da Receita Federal sobre prazos de impugnação, a impugnação deve ser apresentada em vinte dias úteis contados da ciência do auto de infração ou da notificação de lançamento, com base no artigo 15 do Decreto 70.235/1972.
A mesma página informa prazo distinto para manifestação de inconformidade, de trinta dias corridos contados da ciência do despacho decisório, com base no parágrafo 9º do artigo 74 da Lei 9.430/1996. Confundir os dois é um erro com consequência definitiva.
Na esfera estadual, no Paraná
No Paraná, a última instância do processo administrativo fiscal é o Conselho de Contribuintes e Recursos Fiscais, órgão vinculado à Secretaria de Estado da Fazenda.
Segundo a própria Secretaria, o Conselho julga em grau de recurso e em última instância os processos administrativos fiscais, por meio de suas câmaras e do pleno, apreciando recurso ordinário do contribuinte e reexame necessário do julgador de primeira instância.
Saber que existe uma segunda instância administrativa estadual muda o planejamento da defesa desde a impugnação inicial, porque o que se produz na primeira fase delimita o que se discute na segunda.
Na esfera municipal
Tributos municipais seguem o procedimento previsto na legislação do próprio município, com prazos e órgãos julgadores próprios. Por isso a verificação começa sempre pela norma local aplicável ao tributo discutido, e não por analogia com a regra federal.
Advogado tributário e contador fazem a mesma coisa?
Não. São funções distintas que operam sobre o mesmo conjunto de informações, e a maior parte dos problemas nasce quando elas não conversam.
O que cada um faz
A contabilidade apura, escritura, calcula e cumpre obrigações acessórias. Ela produz o registro dos fatos econômicos e é a fonte primária de qualquer análise tributária.
A advocacia tributária atua sobre a interpretação da norma aplicável, sobre a defesa em processo administrativo e judicial e sobre a estruturação de operações futuras. Ela não substitui a apuração nem refaz escrituração.
Onde as duas se encontram
O ponto de encontro é a prova. A tese jurídica só se sustenta se a escrituração e os documentos fiscais a acompanharem, e a apuração contábil só se defende se houver fundamento jurídico para o critério adotado.
Na prática, o que observamos com mais frequência é que a empresa tem os documentos, mas eles estão distribuídos entre o escritório contábil, o sistema interno e arquivos antigos. Reunir esse material costuma consumir mais tempo do que a análise em si.
O que é transação tributária e quando ela entra na conversa?
Transação tributária é o acordo entre o contribuinte e a Fazenda Pública para resolver litígio relativo à cobrança de créditos, nas condições que a lei autoriza. Ela não é negociação livre: depende de previsão normativa e de edital ou proposta específica.
A Lei 13.988/2020 disciplina a transação no âmbito federal e prevê modalidades distintas, entre elas a transação na cobrança de créditos inscritos em dívida ativa e a transação no contencioso administrativo fiscal, por proposta individual ou por adesão.
O ponto que interessa à decisão da empresa é outro. A transação encerra a discussão sobre aquele crédito, o que significa abrir mão de teses que talvez fossem viáveis. Avaliar isso exige comparar a chance de discussão com a situação de caixa e com o efeito sobre certidões.
As condições de cada programa mudam com frequência, e por isso a análise precisa partir da norma e do edital vigentes no momento da decisão, não de informação genérica.
Como avaliar um escritório para uma demanda tributária?
Alguns critérios são objetivos e podem ser verificados antes de qualquer contratação, sem depender de promessa de resultado.
- Quem vai conduzir o caso e se o contato será direto com esse profissional.
- Se o escritório atua nas três esferas ou apenas em uma, já que muitos débitos envolvem mais de uma.
- Como a comunicação sobre andamento acontece e com qual periodicidade.
- Se há capacidade de trabalhar junto com a contabilidade da empresa, que detém a informação primária.
- Se as demandas conexas, societárias, trabalhistas ou criminais, podem ser tratadas na mesma estrutura.
Um critério deve ser tratado com desconfiança: previsão de desfecho. Matéria tributária depende de prova, de entendimento aplicável no momento e de fatores que nenhum escritório controla. A composição do nosso escritório por área está na página da equipe.
Perguntas frequentes
O que fazer quando a empresa é citada em uma execução fiscal?
A citação em execução fiscal abre prazo curto e exige decisão rápida. O artigo 8º da Lei 6.830/1980 determina que o executado seja citado para, em cinco dias, pagar a dívida com juros, multa de mora e encargos indicados na certidão de dívida ativa, ou garantir a execução. As formas de garantia estão no artigo 9º e incluem depósito em dinheiro à ordem do juízo, fiança bancária, seguro garantia e nomeação de bens à penhora. A escolha entre elas produz efeitos diferentes sobre o caixa e sobre a emissão de certidões. Garantida a execução, o artigo 16 abre prazo de trinta dias para embargos, contados do depósito, da juntada da prova de fiança ou seguro, ou da intimação da penhora. Existem ainda outras vias previstas no artigo 38, como mandado de segurança e ação anulatória. A definição do caminho adequado depende da origem do débito, da documentação disponível e da situação financeira da empresa. O tema é conduzido na área de Direito Tributário.
O que é planejamento tributário e ele é permitido?
Planejamento tributário é a organização das operações da empresa, antes de sua realização, para que se apliquem o regime e as regras que a lei prevê para aquela situação concreta. A atividade é lícita quando incide sobre decisões futuras e quando a estrutura adotada corresponde à operação efetivamente praticada. O limite aparece quando a estrutura existe apenas no papel. O artigo 167 do Código Civil declara nulo o negócio jurídico simulado, subsistindo apenas o que se dissimulou, se válido na substância e na forma. Em matéria tributária, isso significa que a documentação precisa refletir o que de fato ocorre entre as partes. Estruturas sem substância econômica própria tendem a ser questionadas e podem gerar discussão em outras esferas. Os pontos usualmente revistos incluem regime de apuração, atividade cadastrada, uso de benefícios estaduais e operações entre empresas do mesmo grupo. A avaliação de cada um depende da análise dos documentos contábeis e fiscais da empresa, e o resultado varia conforme o tributo envolvido. O tema se relaciona à área de Direito Empresarial e Societário.
Qual é o prazo para apresentar defesa contra um auto de infração federal?
No processo administrativo fiscal federal, regido pelo Decreto 70.235/1972, a impugnação instaura a fase litigiosa do procedimento, conforme o artigo 14. Segundo a página oficial da Receita Federal sobre prazos de impugnação, o prazo é de vinte dias úteis contados da ciência do auto de infração ou da notificação de lançamento, com fundamento no artigo 15 do mesmo decreto. Prazo diferente se aplica à manifestação de inconformidade contra despacho decisório, de trinta dias corridos, com base no parágrafo 9º do artigo 74 da Lei 9.430/1996. A distinção entre os dois é relevante porque a perda do prazo produz efeito definitivo naquela fase. O artigo 16 do decreto exige que a impugnação apresente desde logo os motivos de fato e de direito e a prova documental, com preclusão do direito de fazê-lo depois. Nas esferas estadual e municipal os prazos seguem a legislação própria de cada ente. A verificação do prazo aplicável a cada caso depende do tributo e do órgão autuante, tema da área de Direito Tributário.
Como funciona a recuperação de créditos tributários pagos a maior?
Recuperação de créditos tributários é a discussão sobre valores pagos indevidamente ou em montante superior ao devido. Ela pode seguir a via administrativa, com pedido de restituição ou compensação junto ao órgão arrecadador, ou a via judicial, por ação de repetição de indébito, expressamente admitida pelo artigo 38 da Lei 6.830/1980 como forma de discussão da dívida ativa. A viabilidade depende de três elementos simultâneos: fundamento jurídico para afastar a exigência, prova documental do pagamento e prazo disponível. O artigo 3º da Lei Complementar 118/2005 estabelece que, nos tributos sujeitos a lançamento por homologação, a extinção do crédito ocorre no momento do pagamento antecipado, o que fixa o marco de contagem. O parágrafo 4º do artigo 150 do Código Tributário Nacional prevê homologação em cinco anos contados do fato gerador, salvo dolo, fraude ou simulação. Teses tributárias podem ter alcance alterado por decisões posteriores, de modo que a análise precisa considerar o entendimento vigente. O tema é tratado na área de Direito Tributário.
O sócio responde pelas dívidas tributárias da empresa?
Não de forma automática. O artigo 135 do Código Tributário Nacional prevê responsabilidade pessoal de diretores, gerentes e representantes de pessoas jurídicas pelos créditos correspondentes a obrigações tributárias resultantes de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatutos. A hipótese exige, portanto, a demonstração de um ato específico, e não apenas a existência do débito. A distinção entre o simples inadimplemento e a prática de ato irregular é justamente o objeto da discussão quando o nome do sócio é incluído na cobrança. Situações como dissolução irregular da sociedade, mudança de endereço sem comunicação aos órgãos competentes e sucessão empresarial costumam ser invocadas para sustentar o redirecionamento. A defesa nesses casos depende de prova documental sobre a gestão no período discutido, incluindo atas, alterações contratuais e registros na junta comercial. A análise se conecta à estrutura societária e é tratada em conjunto com a área de Direito Empresarial e Societário.
Qual é a diferença entre o trabalho do contador e o do advogado tributário?
São funções distintas que operam sobre a mesma base de informação. A contabilidade apura tributos, escritura fatos econômicos, calcula valores devidos e cumpre obrigações acessórias, produzindo o registro primário da atividade da empresa. A advocacia tributária atua sobre a interpretação da norma aplicável, sobre a defesa em processo administrativo e judicial e sobre a estruturação jurídica de operações futuras. Ela não substitui a apuração nem refaz escrituração. O ponto de encontro entre as duas é a prova. Uma tese jurídica não se sustenta sem escrituração e documentos fiscais que a acompanhem, e um critério de apuração não se defende sem fundamento jurídico que o justifique. Na prática, a maior parte do tempo inicial de qualquer análise é consumida na reunião do material, que costuma estar dividido entre o escritório contábil, o sistema interno e arquivos de períodos anteriores. A articulação entre as duas frentes é parte do trabalho e é conduzida na área de Direito Tributário.
O escritório atende empresas de outras cidades em demandas tributárias?
Sim. O atendimento presencial abrange São José dos Pinhais e a região metropolitana de Curitiba, incluindo Curitiba, Pinhais, Piraquara, Fazenda Rio Grande, Colombo, Araucária e Campo Largo, além do Sudoeste do Paraná. Demandas em outros estados são conduzidas por processo eletrônico, atendimento remoto e correspondentes jurídicos, com deslocamento do advogado responsável quando o ato exige presença. Em matéria tributária, essa organização importa porque as três esferas têm dinâmicas diferentes. Discussões federais tramitam em unidades da Receita Federal e na Justiça Federal, discussões estaduais passam pelo Conselho de Contribuintes e Recursos Fiscais do Paraná e discussões municipais seguem a estrutura de cada prefeitura. Uma mesma empresa pode ter processos simultâneos nas três. O atendimento ocorre de segunda a sexta, das nove às dezessete horas, presencialmente mediante agendamento ou por videochamada, telefone e e-mail. As informações de atendimento estão na página de contato, e a composição por área na página da equipe.
O que reunir antes de discutir um débito tributário
Discussão tributária se define por prova documental e por prazo, e os dois costumam estar mais apertados do que a empresa imagina quando o problema aparece. A esfera em que o débito se encontra, administrativa ou judicial, determina quais caminhos ainda estão abertos.
Reunir escrituração do período, guias de recolhimento, autos e notificações recebidos, certidões e o histórico de parcelamentos é o ponto de partida. O caminho adequado depende da análise desses documentos e da norma aplicável ao caso, trabalho da área de Direito Tributário.